

Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı) tarafından hazırlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 596) ile 213 sayılı Vergi Usul Kanununun 107/A maddesinde yapılan değişiklikler kapsamında elektronik tebligat sisteminin uygulanmasına ilişkin usul ve esaslar yeniden düzenlenmiştir.
Tebliğ ile elektronik tebligat sistemine dâhil olma zorunluluğu bulunan mükellefler, başvuru süreleri, sistemin kullanımına ilişkin yükümlülükler, elektronik tebligatın yapılması ve sistemden çıkış koşulları belirlenmiştir.
Elektronik Tebligat Sistemine Dâhil Olma Zorunluluğu #
Tebliğ kapsamında; kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri, kollektif şirketler ve adi komandit şirketler ile Özel Tüketim Vergisi Kanunu’na ekli (II) sayılı listedeki mallardan kayıt ve tescile tabi olanların ilk iktisabında adına tescil yapılan gerçek kişiler, tüzel kişiler ve tüzel kişiliği olmayan teşekküller için elektronik tebligat sistemine dâhil olma zorunluluğu getirilmiştir.
Belirtilen mükellef gruplarından mevzuatta sayılan istisnalar kapsamında bulunanlar sisteme dâhil olma zorunluluğundan muaf tutulmuştur. Ayrıca zorunluluk kapsamında bulunmayan kişiler de talep etmeleri hâlinde elektronik tebligat sisteminden yararlanabilecektir.
Başvuru Süreleri ve Sisteme Dâhil Olma Usulü #
Tebliğin yayımı tarihinden önce elektronik tebligat sistemine dâhil olmamış ve sisteme katılmak zorunda olan kurumlar vergisi mükellefleri, gerçek usulde vergilendirilen gelir vergisi mükellefleri ile kollektif ve adi komandit şirketlerin, Tebliğin yayımını izleyen ayın sonuna kadar sisteme dâhil olmaları gerekmektedir.
Tebliğin yayımından sonra mükellefiyet tesis ettiren söz konusu mükelleflerin ise işe başlama tarihini takip eden 15 gün içerisinde başvuruda bulunmaları zorunludur.
Özel Tüketim Vergisi Kanunu’na ekli (II) sayılı listedeki mallardan kayıt ve tescile tabi olanların ilk iktisabında adına tescil yapılan kişilerin sisteme dâhil olma işlemlerini ilk iktisaba ilişkin kayıt veya tescil işlemi tamamlanmadan önce gerçekleştirmeleri gerekmektedir.
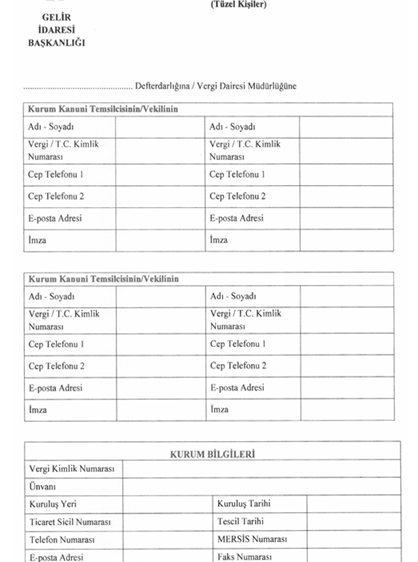
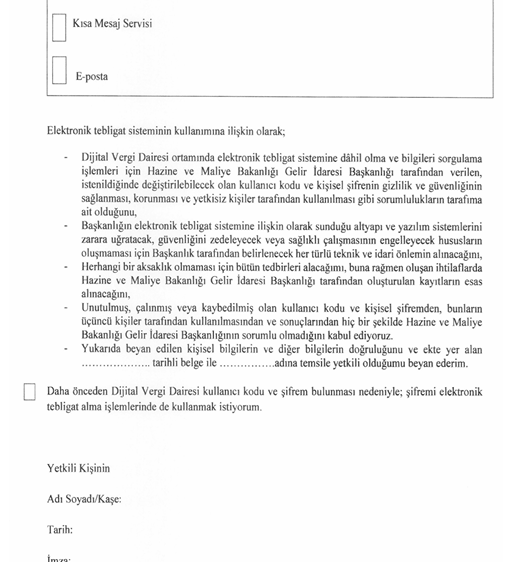
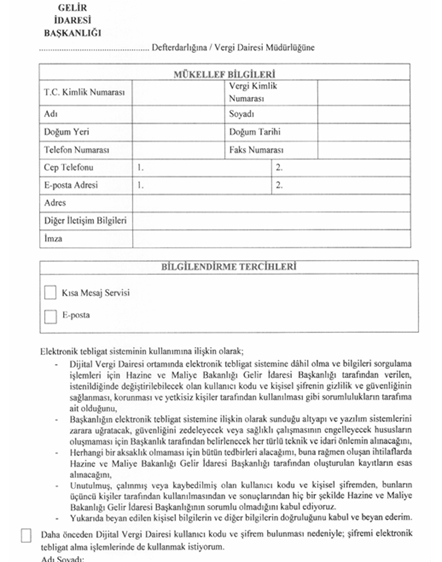
Başvurular, Dijital Vergi Dairesi üzerinden elektronik ortamda veya ilgili vergi dairesine Elektronik Tebligat Sistemine Dâhil Olma Talep Bildirimi (EK:1, EK:2) verilerek yapılabilecektir. Elektronik ortamda yapılan başvurularda e-posta ve/veya SMS doğrulamasıyla aktivasyon işlemi tamamlanacaktır.
Elektronik Tebligatın Yapılması ve Tebliğ Tarihi #
Kanun hükümlerine göre tebliği gereken ve elektronik imza ile imzalanan evrak, Gelir İdaresi Başkanlığı tarafından elektronik tebligat sistemi aracılığıyla muhatabına iletilecektir.
Elektronik imzalı tebliğ evrakı, elektronik tebligat sistemine ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılacaktır. Elektronik tebligata ilişkin bilgilendirmelerin SMS veya e-posta yoluyla yapılamamış olması, tebligatın geçerliliğini ve tebliğ süresini etkilemeyecektir.
Elektronik tebligat sisteminin işleyişine ilişkin olay kayıtları, zaman damgası ile imzalanarak Gelir İdaresi Başkanlığı tarafından 30 yıl süreyle saklanacaktır.
Elektronik Tebligat Sisteminden Çıkış #
Tebliğde, elektronik tebligat sisteminden çıkış koşulları da yeniden düzenlenmiştir. Buna göre ticaret siciline kayıtlı tüzel kişiler, ticaret sicil kayıtlarının silindiği tarih itibarıyla; gerçek kişiler ise ölüm veya gaiplik kararının idarece tespit edilmesi durumunda ilgili tarih itibarıyla sistemden çıkarılacaktır.
Zorunlu olarak sisteme dâhil olan gerçek kişiler, mükellefiyetlerinin sona erdiği tarihi izleyen beşinci takvim yılı sonundan itibaren başvuruda bulunmaları ve elektronik tebligat zorunluluğunu gerektiren başka bir durumlarının bulunmaması şartıyla sistemden çıkabilecektir. İsteğe bağlı olarak sisteme dâhil olanlar da aynı zorunluluğu gerektiren başka bir durum bulunmaması kaydıyla başvuru yaparak sistemden ayrılabilecektir.
Ayrıca, elektronik tebligat sistemine dâhil olan 65 yaşını doldurmuş kişiler, ilgili vergi dairesine veya Dijital Vergi Dairesi üzerinden başvurarak sistemden çıkabilecektir.
Kısıtlılık, ceza infaz kurumuna girme veya askerlik hizmeti gibi nedenlerle sistemi kullanma imkânı ortadan kalkanlar ise ilgili durumun bildirilmesi veya vergi dairesince öğrenilmesi üzerine geçici olarak sistemden çıkarılabilecektir. Sistemi kullanmaya engel durumun ortadan kalkması ve elektronik tebligat zorunluluğunun devam etmesi hâlinde, bir ay içinde yeniden başvuruda bulunulması gerekecektir.
Mükelleflerin Yükümlülükleri ve Ceza Hükümleri #
Elektronik tebligat sisteminden yararlanan muhatapların başvuru bildirimlerini süresinde, eksiksiz ve doğru şekilde vermeleri; bildirdikleri bilgilerde meydana gelen değişiklikleri vergi dairesine iletmeleri ve kendilerine tahsis edilen kullanıcı kodu ile şifreyi korumaları gerekmektedir.
Kullanıcı bilgileri veya şifrenin üçüncü kişilerin eline geçtiğinin öğrenilmesi hâlinde durumun derhâl ilgili vergi dairesine bildirilmesi zorunludur. Tebliğ ile getirilen yükümlülüklere uyulmaması durumunda Vergi Usul Kanunu’nun ilgili ceza hükümleri uygulanacaktır.
Yürürlükten Kaldırılan Tebliğ ve Geçiş Hükmü #
596 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile 27/8/2015 tarihli ve 29458 sayılı Resmî Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 456) yürürlükten kaldırılmıştır.
Bununla birlikte, Vergi Usul Kanunu’nun geçici 38 inci maddesi uyarınca, 1/7/2026 tarihinden önce elektronik tebligat sistemine dâhil olanlar, yeniden başvuru yapmaksızın mevcut kullanıcı kodu ve şifreleriyle sistemi kullanmaya devam edebilecektir.
Tebliğ, yayımı tarihinde yürürlüğe girmiştir.
Bilgilerinize sunarız .
https://www.resmigazete.gov.tr/eskiler/2026/10/20261011-4.htm


