

16.11.2026 tarihli Avrupa Birliği Resmî Gazetesi’nde yayımlanan (AB) 2026/2547 sayılı Komisyon Uygulama Yönetmeliği kapsamında; Hindistan, Japonya, Tayvan, Türkiye ve Vietnam menşeli belirli soğuk haddelenmiş yassı çelik ürünlerinin Avrupa Birliği’ne ithalatına kesin anti-damping vergisi uygulanmasına karar verilmiştir.
Söz konusu düzenleme kapsamında; demir veya alaşımsız çelikten ya da paslanmaz çelik hariç diğer alaşımlı çelikten mamul, her genişlikte, soğuk haddelenmiş (soğuk indirgeme) ve kaplanmamış, levha veya boya uygulanmamış, soğuk haddelenmiş (soğuk indirgeme) halinden daha ileri bir işleme tabi tutulmamış yassı haddelenmiş ürünler, aşağıda belirtilen CN ve TARIC kodları kapsamında düzenleme kapsamına alınmıştır.
İlgili CN Kodları:
ex 7209 15 00, 7209 16 90, 7209 17 90, 7209 18 91, ex 7209 18 99, ex 7209 25 00, 7209 26 90, 7209 27 90, 7209 28 90, 7211 23 30, ex 7211 23 80, ex 7211 29 00, 7225 50 80 ve 7226 92 00.
İlgili TARIC Kodları:
7209 15 00 90, 7209 18 99 90, 7209 25 00 90, 7211 23 80 19, 7211 23 80 95, 7211 23 80 99, 7211 29 00 19 ve 7211 29 00 99.
Düzenleme uyarınca, söz konusu ürünlerin ithalatında 17.11.2026 tarihinden itibaren kesin anti-damping vergisi uygulanacaktır.
Kesin Anti-Damping Vergisi Oranları
Yönetmeliğin 1. paragrafında tanımlanan ürünlerin, aşağıda belirtilen üreticiler tarafından üretilmesi halinde uygulanacak kesin anti-damping vergisi oranları, gümrük vergileri öncesinde, Birlik sınırında serbest teslim (CIF) fiyatı üzerinden aşağıdaki şekilde belirlenmiştir:
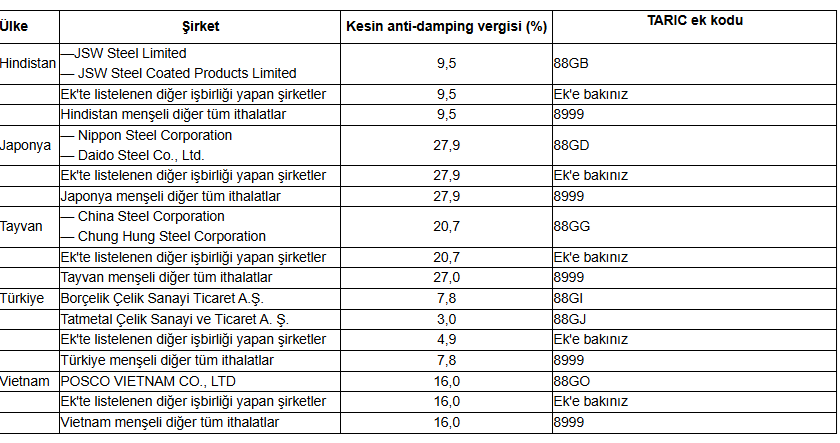
2. paragrafta belirtilen şirketler için belirlenen bireysel gümrük vergisi oranlarının uygulanması, Üye Devletlerin gümrük makamlarına geçerli bir ticari faturanın ibraz edilmesine bağlıdır. Böyle bir fatura ibraz edilmediği takdirde, diğer tüm şirketler için geçerli olan gümrük vergisi uygulanır.
Bilgilerinize sunarız.
https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ:L_202602547


